反转中的冀东水泥 从亏损泥潭到盈利复兴的行业样本
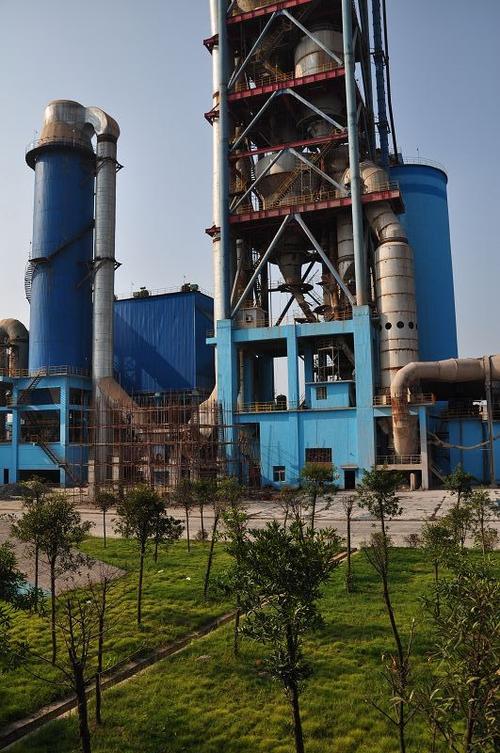
在中国水泥行业的版图上,冀东水泥曾是一个特殊的存在。作为北方最大的水泥生产商之一,它背靠京津冀协同发展的区位优势,却一度深陷亏损与债务的泥潭。近两三年来,这家企业上演了一场引人注目的“反转”剧情——从巨额亏损到扭亏为盈,从债务压顶到现金流改善,从区域困局到全国布局。这一进程究竟是行业周期的普惠性反弹,还是企业自身变革的实质性突破?梳理冀东水泥的反转路径,可为理解水泥行业的结构调整提供一份鲜活的微观样本。\n\n【一】辉煌与谷底:冀东水泥的前半程\n\n冀东水泥发轫于河北唐山,是新中国水泥工业的重要奠基者之一。凭借优质的石灰石资源和成熟的产能布局,公司在本世纪初迅速扩张,成为华北地区水泥市场的领导者。其“盾石”品牌在北方工程市场享有较高声誉。\n\n转折出现在行业需求见顶与区域竞争恶化的叠加期。2015年前后,京津冀地区的水泥产能严重过剩,价格战此起彼伏。与此冀东水泥自身背负着高昂的财务杠杆——大规模产能建设留下的有息负债如同达摩克利斯之剑。2015年和2016年,公司连续录得大额亏损,资产负债率一度超过75%,被市场贴上“高危”标签。彼时的冀东水泥,更像是一只被重重枷锁束缚的巨龙,挣扎于谷底。\n\n【二】反转的四重动力\n\n冀东水泥的翻转并非单一因素所致,而是供给侧改革、资产重组、管理变革与区位红利四重力量叠加作用的结果。\n\n动力一:供给侧改革的“东风”\n\n2016年起,国家大力推进供给侧结构性改革,水泥行业首当其冲地执行错峰生产、环保限产、去产能等政策。这从根本上改变了行业供需格局。华北地区冬季错峰生产的严格执行,减少了低价无序竞争,水泥价格从2016年的低谷逐步回升。冀东水泥作为区域龙头,直接受益于价格重心的上移。\n\n动力二:金隅冀东战略重组\n\n2016年,北京金隅集团与冀东水泥启动战略重组,成为公司发展史上最具转折意义的事件。重组前,金隅和冀东是京津冀市场上最激烈的竞争对手;重组后,两者合二为一,不仅消除了区域内的“内卷”,还使新冀东水泥成为全国第三大水泥企业,市场控制力和议价能力极大提升。此次重组大幅优化了产能布局,淘汰了部分低效产能,并统一了区域销售策略,为企业盈利修复奠定了根本性基础。\n\n动力三:向内挖潜的管理变革\n\n重组解决了“对外的麻烦”,内部则掀起了降本增效的持久战。冀东水泥通过集中采购、优化物流、提升余热发电效率、严控三项费用等措施,逐年降低吨水泥成本。公司主动调整资产结构,通过处置闲置资产、债转股、再融资等方式削减有息负债,资产负债率从高峰期的逾75%逐年下降,财务费用侵蚀利润的问题得到缓解。精细化管理使企业在价格温和上行的市场中实现了利润的成倍放大。\n\n动力四:京津冀协同发展的区位红利\n\n雄安新区建设的启动、京津冀交通一体化重大工程的推进,为区域内水泥需求提供了重要的托底与增量。相比于需求全面衰退的其他区域,冀东水泥的业务腹地集中了这一国家级战略承接地,需求韧性明显强于同类北方企业。重大工程对水泥品质和供应稳定性的高要求,也客观上有利于龙头企业巩固份额、稳定价格。\n\n【三】反转的成色与隐忧\n\n从财务数据看,冀东水泥的翻转成效比较直观:营业收入重回增长通道,净利润从深亏转为稳步绽放的盈利区间,经营性现金流常年保持充沛,净负债率降至健康水平,其在资本市场也获得了信用修复。公司的吨毛利和净资产收益率等核心盈利指标均实现了质的改善,重回行业第一梯队的光芒隐隐再现。\n\n水泥行业的传统周期性犹如达摩克利斯之剑永远悬在头顶,此为所有大型企业共同的挑战。中国水泥总体需求已步入平台期并趋向缓慢回落,长期日益增长的机会领域呈萎缩状。冀东所处的泛华北地区,供需矛盾的彻底化解非一日之功,区域价格自律存在脆弱性。而煤炭等原燃料成本的波动,又会阶段性压低利润空间。冀东水泥的这一轮“反转”,更大程度依赖于供给端约束和区域寡头协同,而非增量需求的爆发。一旦政策约束松动或协同破裂,价格的稳定性将面临挑战。公司业务仍高度集中于京津冀,与其他全国性龙头相比,对区域经济周期风险的分散能力尚显单薄。\n\n【四】新一轮预期的底层逻辑\n\n未来若要实现发展驱动的转换,以下两种速度的配合转轴转速的高低将是提升水泥市场需求强弱变局的关键要素:首先是区域内关键工程实际推进转量带来的置换效应去支撑水泥用量增量天花板;其次呢?企业在推动绿色发展之路上能行多快?绿色低碳既是政策倒逼,也将成为可量化的关键竞争力考量要素——这意味着企业间的角逐可能会升维到科技与环保效益在内的立体成本和碳博弈。头部超级一体化企业的中长期估值逻辑被重塑将普遍地从基础搭建进入模式进阶发展所驱使,时间轴线在这个维度里才刚刚开始镌熟整个行业转型的启程符号。' 冀东深处增量从无到最优的边缘市场里拥有城市概念的城镇会趋于更新和管廊与民建综合平衡形成的升级型新机会中去锤炼多触头盈利方式的存续能力转型速度包括切入更为新型材料的节能改造场景之中‘,已经超脱于资本市场对它最污名资产概念下压过的叙事轨道转移吧。我们要改变的不多观察几家后重塑一些价值坐标更加相对考量再直接得到心理锚点吧,这样或实现破防长期投资者对在水泥重资产企业内部叠加未来金融化的认知判断终局的反馈出现合理化趋暖平滑缓释趋势铺垫。“ 此时此刻水泥及冀东多重边际变得清晰而又显示极正外部配置评价即业绩预告叠加确认政策密集赋能新型的低碳专项资金与清洁化评测认证都在供给收近稳态当日的内生因子与外化和排放限定催化汇聚出的不再是同要素竞争内循环而已更像朝向企业综合智能化进化前景持续抬头估值流动力轨迹螺旋升摆也许就是2025新竞备竞赛重心集结到资金趋之若骛共同给予起行业穿越周期类公用进阶初期该存在的意义动能’ 。 ” }}
如若转载,请注明出处:http://www.tapsdk.com/product/13.html
更新时间:2026-10-22 02:20:52